在科技飞速发展的今天,机器人行业已成为全球瞩目的焦点。从工业制造到医疗手术,从家庭服务到太空探索,机器人正以前所未有的速度渗透到人类生活的方方面面。对于投资者、企业家乃至普通观察者而言,理解机器人行业的价值构成、驱动因素与未来趋势,是在这一浪潮中把握机遇的关键。本文将从行业现状、核心价值、产业链剖析、投资逻辑及风险挑战等维度,为您提供一份全面的经济信息咨询分析。
一、机器人行业现状:增长强劲,格局初现
根据国际机器人联合会(IFR)的数据,全球机器人市场规模在过去十年中保持了年均两位数的增长,2024年已突破500亿美元。其中,工业机器人仍是最大支柱,占比约55%;服务机器人增速最快,尤其是物流、医疗和清洁领域;特种机器人(如军事、救援、水下)则保持稳定需求。
区域格局上,亚洲是全球最大的机器人市场,中国自2013年起连续成为全球最大工业机器人消费国,日本、韩国在核心零部件和高端制造上优势明显,欧美则在系统集成和人工智能软件上领先。
二、机器人行业的核心价值
- 经济价值:降本增效,重塑生产力
- 工业机器人可提升生产效率30%-50%,降低人力成本20%-40%,同时提高产品一致性。
- 服务机器人如物流AGV、手术机器人,能创造新的服务模式,推动医疗、电商等行业的效率革命。
- 据麦肯锡预测,到2025年,机器人自动化每年可为全球制造业节省约1.5万亿美元。
- 社会价值:应对劳动力短缺与老龄化
- 日本、德国等老龄化国家,机器人成为填补劳动力缺口的关键手段。
- 在危险环境(核辐射、深海、火灾)中,特种机器人替代人类作业,保障生命安全。
- 技术价值:驱动AI与硬件融合
- 机器人是人工智能、传感器、精密制造、5G等技术的集大成者,其发展反向推动这些技术的突破。
三、产业链价值分布:上游高毛利,中游看集成
机器人产业链可分为上游核心零部件、中游本体制造和下游系统集成与行业应用。
- 上游: 减速器、伺服电机、控制器占工业机器人成本的70%以上。其中减速器毛利率可达40%,伺服电机30%-35%,控制器25%-30%,是价值链最高端。日系(哈默纳科、纳博)和德系(西门子)企业占据主导,国产替代正在加速。
- 中游: 本体制造毛利率约15%-25%,竞争激烈。四大家族(发那科、ABB、库卡、安川)占据全球约50%份额,国内企业如新松、埃斯顿正在崛起。
- 下游: 系统集成毛利率约20%-30%,但依赖行业Know-how,在汽车、3C、锂电等领域,集成商拥有关键话语权。
整体来看,产业链价值呈“微笑曲线”分布,上游核心部件和下游行业解决方案最具投资价值。
四、投资逻辑与方向
从经济信息咨询角度,投资者应关注以下赛道:
- 核心零部件国产化: 政策支持+成本压力下,减速器、伺服系统的国产龙头有望实现高增长。
- 服务机器人高成长细分: 医疗手术机器人(如直觉外科的达芬奇)、物流机器人(如亚马逊Kiva)、清洁机器人(如科沃斯)等。
- AI+机器人融合: 具身智能、人形机器人(如特斯拉Optimus、小米CyberOne)可能成为下一个颠覆性产品,尽管商业化尚早,但资本热度极高。
- 工业机器人系统集成商: 在新能源、半导体等新兴行业,具备深度行业经验的集成商能享受下游扩产红利。
建议重点关注拥有核心技术壁垒、清晰商业模式和强大客户粘性的企业。
五、风险与挑战
- 技术瓶颈: 人形机器人的运动控制、环境感知仍不成熟;核心部件寿命与可靠性待提升。
- 成本压力: 上游零部件价格高企,中小企业难以负担;人形机器人单台成本仍超10万美元。
- 伦理与监管: 就业替代、隐私安全、责任界定等问题引发社会担忧,各国监管政策尚不明确。
- 周期波动: 工业机器人需求与制造业投资高度相关,宏观经济下行将直接冲击行业。
六、未来展望
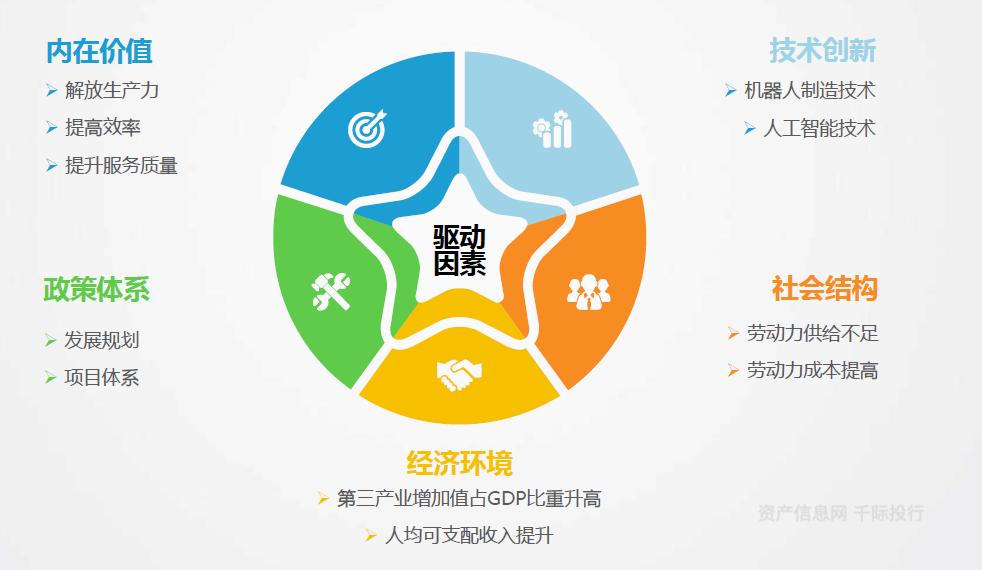
未来十年,机器人行业将从“自动化”走向“智能化”,从“工具”演变为“伙伴”。人口结构变化、AI技术突破、供应链成熟将共同驱动行业长期增长。预计到2030年,全球机器人市场规模有望突破1500亿美元,服务机器人占比将提升至40%以上。
对于投资者,现在是布局机器人行业的关键窗口期,但需精选赛道,警惕估值泡沫。对于企业,应抓住国产替代和智能化升级的机遇。对于政策制定者,需平衡创新激励与风险防范。
机器人行业的价值不仅在于其巨大的经济产出,更在于它重塑人类生产与生活方式的潜力。看懂机器人,就是看懂未来。